张家港行(002839)复盘:从约 6 倍行情看次新股的筹码与退出逻辑
张家港行上市后经历一字板、开板换手上涨、高位放量回落三个阶段,最高约 6.4 倍。公开资料显示北八道集团操纵案涉及该股,但具体账户与交易细节无法从公开数据确认。
一、行情总览
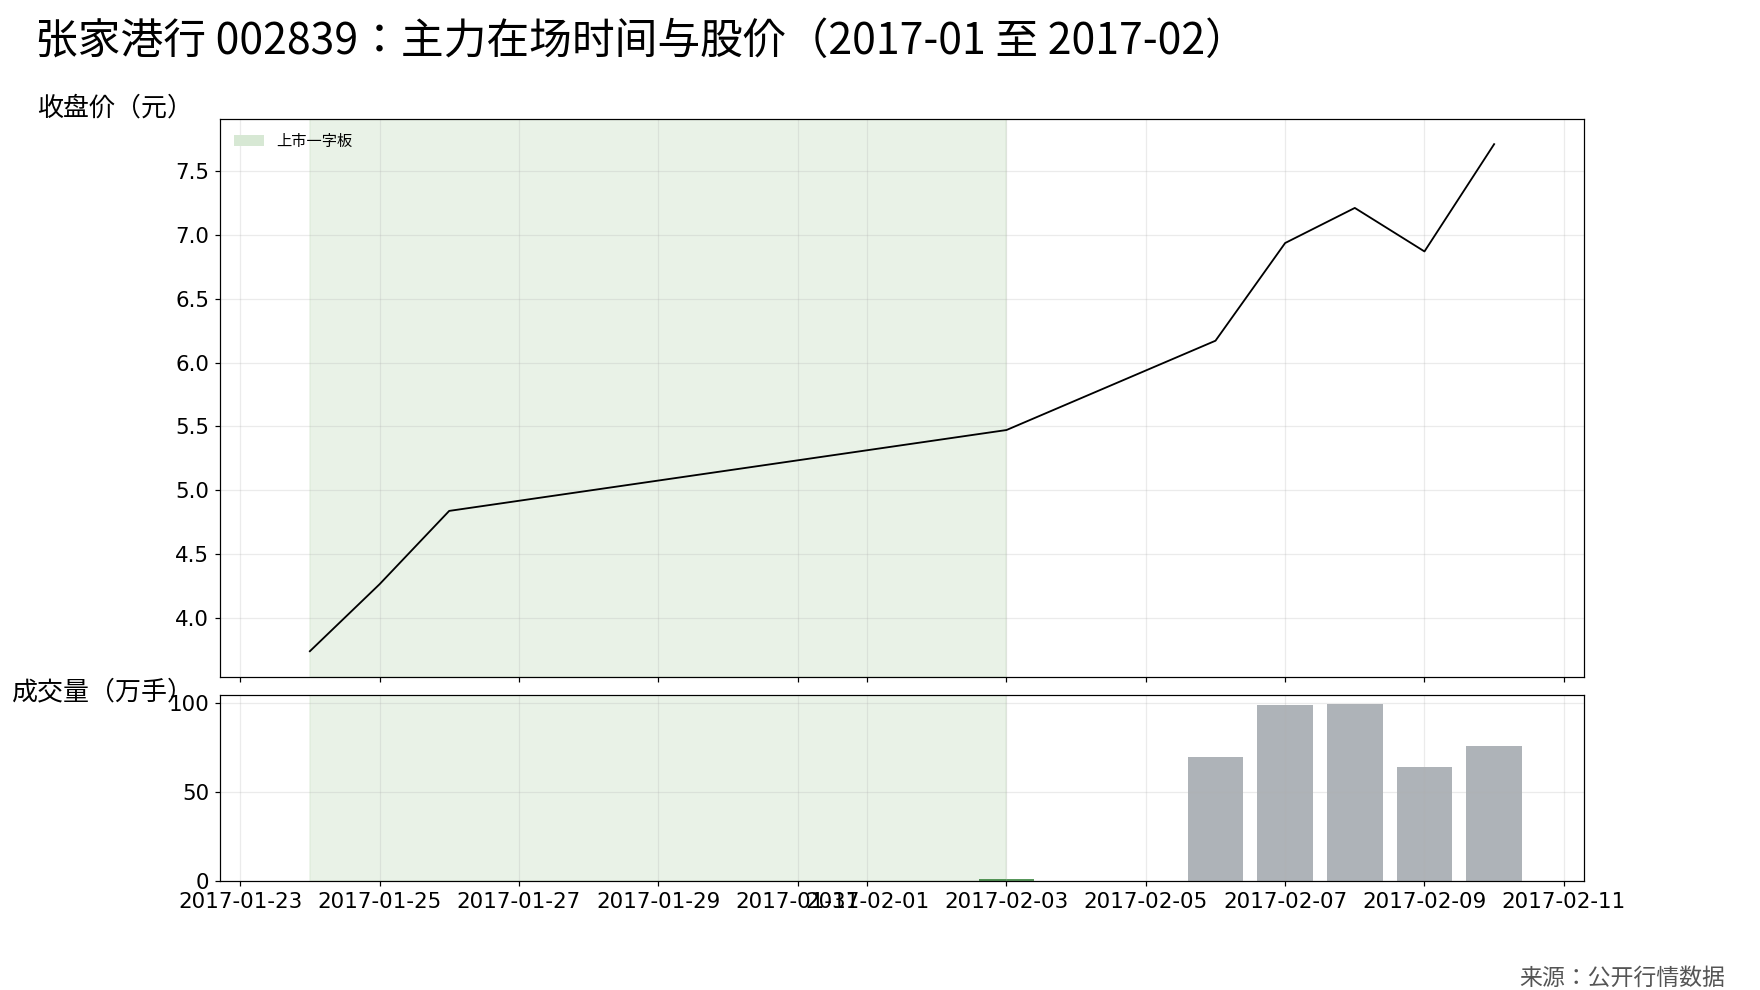
张家港行(002839)于 2017 年 1 月 24 日上市,发行价 4.37 元。上市后连续一字涨停,2 月 6 日开板后继续上行,4 月 5 日盘中最高至 23.92 元(前复权),较上市首日收盘 3.74 元约 6.4 倍。随后股价转弱,4 月 7 日起连续跌停。
2018 年 3 月,证监会通报北八道集团操纵包括张家港行在内的多只股票案,罚没约 55 亿元。据媒体报道,操纵期间为 2017 年 2 月至 5 月,控制 300 余个账户[s01]。
| 阶段 | 起止 | 交易日 | 价格区间(前复权) | 涨跌幅 |
|---|---|---|---|---|
| 阶段一 上市一字板 |
2017-01-24 至 2017-02-03 | 4 | 3.74 → 5.47 | 约 +46% |
| 阶段二 开板换手上涨 |
2017-02-06 至 2017-03-16 | 29 | 6.17 → 23.04 | 约 +273% |
| 阶段三 高位放量与退出 |
2017-03-17 至 2017-05-31 | 38 | 停牌 → 13.21 | 显著回落 |
二、上市一字板阶段(2017-01-24 至 2017-02-03)
01 盘面日K特征
上市首日(1 月 24 日)收 3.74 元(前复权),此后 3 个交易日连续一字涨停,每日成交量不足 1 万手。2 月 3 日收 5.47 元,累计涨幅约 46%[s02]。
02 消息面节奏
此期间公司未发布异常公告。市场关注点集中于次新银行股板块,江阴银行、无锡银行等同期上市银行股亦表现强势[s03]。
03 各方可能行为与约束
- 打新中签者:一字板期间无法卖出,只能持有等待开板。
- 场外资金:无法买入,只能等待开板后参与。
- 公司:正常经营,无特殊事项。
04 大资金约束与反证
一字板期间成交量极小,任何大资金都无法在此阶段建立规模仓位。公开材料未显示此阶段有异常交易行为。
三、开板换手上涨期(2017-02-06 至 2017-03-16)
01 盘面日K特征
2 月 6 日开板,当日成交约 69.7 万手,收盘 6.17 元。与此前一字板期间相比,成交规模明显放大,市场从封闭状态进入充分换手阶段。此后至 3 月 16 日,股价整体震荡上行,期间出现多次涨停,3 月 16 日盘中最高至 23.04 元,收盘 20.31 元。若以 2 月 6 日收盘价 6.17 元至 3 月 16 日盘中最高价 23.04 元计算,区间涨幅约 273%[s02]。
02 消息面节奏
这一阶段没有被本文采用的公司公告材料证明存在持续性的重大基本面变化。3 月 16 日晚,公司发布股票交易异常波动停牌自查公告,披露此前出现五次股票交易异常波动,并自 3 月 17 日起停牌自查[s04]。因此,从公开材料能够确认的是,行情快速上涨与公司随后进行异常波动自查在时间上相邻,但仅凭这一时间关系,不能反推出具体交易主体或行为原因。
03 各方可能行为与约束
- 开板后的市场参与者:开板意味着原先受一字板限制的成交条件发生变化,新增买卖双方可以通过二级市场进行交易,成交量因此显著扩大。
- 原始持有者:开板后获得实际卖出的流动性条件,部分持有者可能选择减持,但公开材料并不足以据此确认具体账户的卖出规模。
- 新增买入者:需要承担更高价格区间内的波动风险,其买入行为本身可以解释成交放大,但不能仅凭成交放大确认其具有共同的交易目的。
- 公司:3 月 16 日针对异常波动进行停牌自查,并披露不存在应披露未披露事项[s04]。
04 大资金约束与反证
从成交约束看,开板后的成交规模已经明显高于一字板阶段,为大额交易提供了比此前更大的流动性空间。但成交放大、连续上涨和多次涨停本身,只能说明市场交易活跃,不能直接证明存在某一持续主体在集中建仓或推动价格。
据媒体报道,证监会后来通报的北八道集团操纵案涉及 2017 年 2 月至 5 月、控制 300 余个账户等情况[s01]。这一公开材料可以作为理解当时市场环境的背景信息,但具体哪些账户参与了张家港行的哪些交易、交易规模如何,本文没有取得足够的公开账户明细,因此不能把阶段二的具体 K 线变化直接对应到某一账户或某一主体。
替代解释同样成立:2017 年初次新银行股整体受到市场关注,板块情绪和资金轮动也可能对上涨形成推动。若要进一步确认存在特定大额交易力量,仅凭本文使用的行情数据还不够,需要结合公开席位、账户、监管材料或其他能够形成主体对应关系的证据。
四、高位放量与退出期(2017-03-17 至 2017-05-31)
01 盘面日K特征
3 月 17 日至 4 月 4 日停牌。4 月 5 日复牌后,股价盘中最高至 23.92 元(前复权历史最高),收盘 23.46 元,当日成交约 54.1 万手。4 月 7 日起股价快速转弱,4 月 7 日收于 19.95 元,跌幅约 10%,此后继续出现跌停。至 5 月底,股价收盘约 13 元,较 4 月 5 日盘中最高价回落约 45%[s02]。
02 消息面节奏
4 月 5 日复牌公告显示,公司此前针对股票交易异常波动进行自查,未发现应披露而未披露的重大事项[s04]。此后股价快速转弱,市场对次新股异常交易和监管调查的关注度上升。2018 年 3 月,证监会通报北八道集团操纵包括张家港行在内的多只股票案件,相关情况由财新、路透等媒体进行报道[s01]。需要强调的是,本文未取得相关处罚决定书原文,因此司法及监管事实仅按媒体二手报道范围表述。
03 各方可能行为与约束
- 持有者:复牌后成交恢复,原有持仓获得重新交易的流动性条件;部分持有者可能选择卖出,但公开材料没有提供足以确认具体账户卖出规模的完整数据。
- 新增买入者:在高位成交恢复后参与交易,需要承担随后价格快速回落的风险;仅凭价格位置不能判断其买入目的。
- 公司:复牌前后进行了异常波动自查,并披露未发现应披露而未披露的重大事项[s04]。
04 大资金约束与反证
4 月 5 日复牌后出现较大的成交量,同时股价在创出历史高点后迅速转弱,随后进入持续回落阶段。从量价关系看,这一组合与"高位放量与退出期"的阶段性特征相容:高位出现大量换手,同时价格未能延续此前的上行趋势。
但这组现象不能单独证明存在某一特定主体主动退出,也不能证明具体筹码由谁卖出、由谁承接。公开材料没有提供与本文每个交易日逐笔对应的账户数据,因此不能把高位成交直接归属于北八道集团或其控制账户。
另一种可行解释是,前期上涨积累的获利盘在高位集中兑现,叠加次新股市场情绪退潮,导致成交放大与价格转弱同时出现。若要进一步支持"特定大额持仓主动退出"的解释,需要取得能够对应具体主体、时间和交易规模的公开材料;反之,如果后续出现持续创新高而非高位转弱,则"退出期"的解释需要重新评估。
05 停牌前后股本基数对照
| 时点 | 总股本 | 流通股 | 备注 |
|---|---|---|---|
| 2017-01-24 上市 | 7.25 亿股 | 1.81 亿股 | 发行 1.81 亿股 |
| 2017-05-31 | 7.25 亿股 | 1.81 亿股 | 股本未变 |
06 证监会处罚与公开信息
据媒体报道,北八道集团控制 300 余个账户,违法所得 9.45 亿元,罚没约 55 亿元。林庆丰拒绝配合调查,相关人员毁灭证据[s01]。决定书原文未取得,以上均为媒体二手转述。
五、从张家港行案例抽象出的阶段识别框架
| 阶段 | 可能的价格与成交量特征 | 替代解释 | 推翻条件 | 不能直接证明的事 |
|---|---|---|---|---|
| 阶段一 上市一字板 |
连续涨停、成交量极小 | 新股上市正常表现 | —— | 无法确认是否有资金提前布局 |
| 阶段二 开板换手上涨 |
开板放量、震荡上行、多次涨停 | 次新股板块情绪、游资接力 | 若无持续放量,则上涨解释存疑 | 无法确认具体账户的交易行为 |
| 阶段三 高位放量与退出 |
高位巨量、价格滞涨或转弱 | 正常获利了结、市场情绪退潮 | 若价格继续创新高,则退出解释不成立 | 无法确认是否存在主动退出行为;无法确认筹码去向 |
本文所称"高位放量与退出",是对高位成交显著放大、价格转弱以及潜在持仓退出压力这一组现象的分析性概括,并不等同于已经确认某一特定账户发生主动退出。需要说明的是,以下框架仅基于张家港行单一案例提出,其中的数量阈值(如换手率变化幅度)为本案例的统计区间,不构成普适性技术标准,有待更多案例验证。
六、公开信源
公告原文
- 张家港行股票交易异常波动停牌自查公告(2017-03-16),巨潮资讯。
- 张家港行首次公开发行股票上市公告书(2017-01-20),巨潮资讯。
行情与统计数据
- 本文行情数据——前复权日K数据(开高低收、成交量),区间 2017-01-24 至 2017-05-31,取自本项目本地数据文件 data/kline/002839.csv。2026-10-08 经腾讯财经 K 线接口(web.ifzq.gtimg.cn/appstock/app/fqkline/get,前复权)交叉核验,关键日期 OHLCV 一致。
司法/监管材料
未使用此类来源(未取得决定书原文)。
媒体报道(二手来源)
- 财新、路透等媒体对证监会 2018 年 3 月通报北八道集团操纵案的报道:操纵期间 2017 年 2 月至 5 月,控制 300 余个账户,违法所得 9.45 亿元,罚没约 55 亿元。以上均为媒体二手转述,未取得处罚决定书原文,具体文号、操纵手法细节以原文为准。
- 2017 年 2-3 月次新银行股行情的市场报道(江阴银行、无锡银行等同期表现)。
免责声明:本文为历史案例复盘,不构成投资建议。文中"大资金""退出"等表述为基于公开数据的分析假设,不等同于对具体主体的行为认定。司法事实部分均为媒体二手转述,未取得处罚决定书原文。如有事实错误,请联系 jackrose009@protonmail.com。